每年一入夏,山东省威海市众多海参养殖户的心,就被拴在了温度计上。
“海水温度升一度,风险就近一分,悬着的心就提一提。”作为威海市海洋发展局分管海水养殖的副局长,王吉明深谙此道,“海参对生存环境极为挑剔,海水温度和水质的波动,都可能引发减产甚至绝收,这是困扰行业的顽疾。”
去年夏天,海水温度持续突破海参生存的临界值,养殖户们眼睁睁看着池里的海参陆续进入休眠、甚至开始死亡,心悬到了嗓子眼。
“还好,不少养殖户参加了保险,养殖损失很快得到补偿。”王吉明口中的保险,是中国人寿财险开办的全国首款海参高温指数保险。投保两年来,养殖户尝到了甜头:没有下海查勘,没有拉锯定损,没有漫长等待,全看指数说话,温度到了约定度数就理赔。
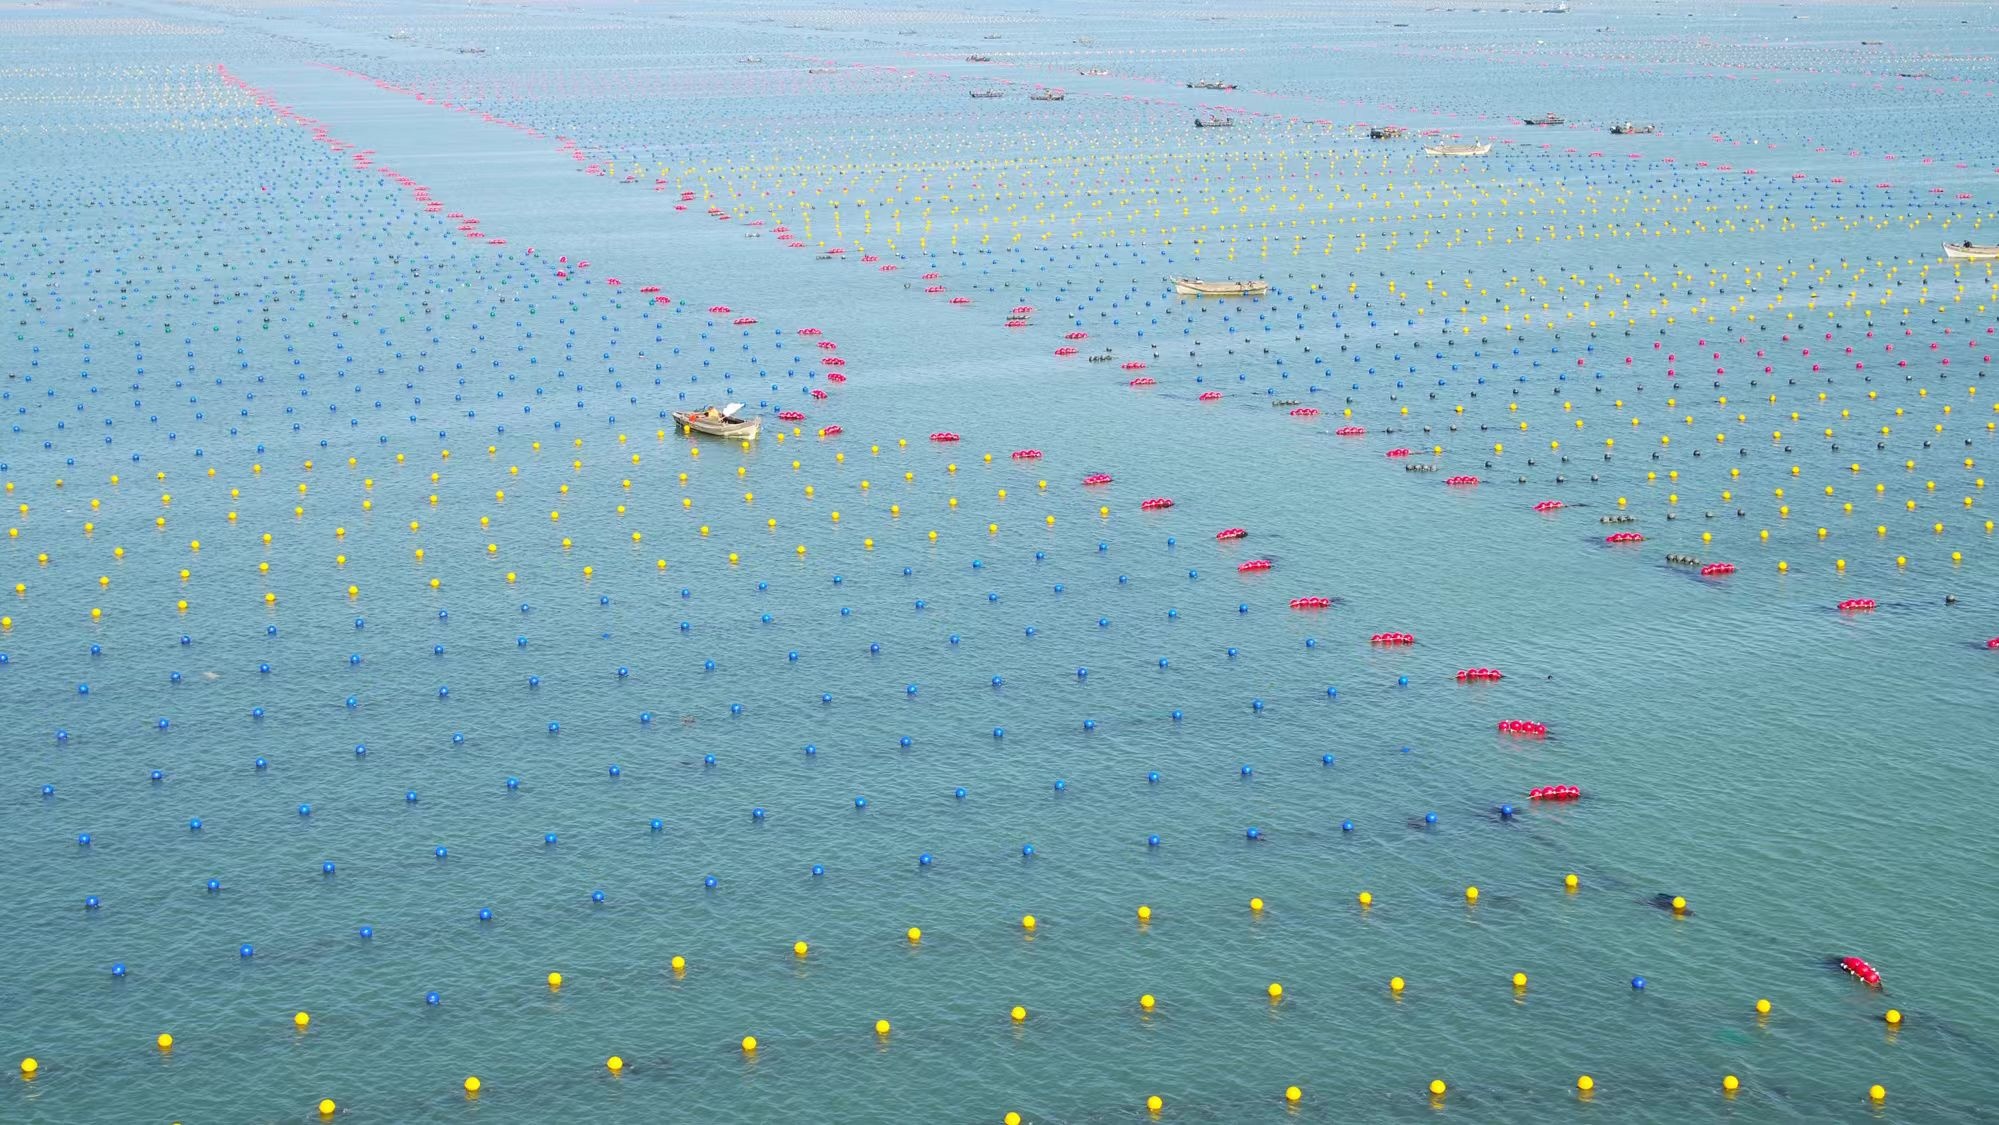
碧海浮球错落,养殖海区阡陌纵横。图为山东省威海市海洋牧场养殖现场。
日前,在山东省委金融办、人民银行山东省分行、山东金融监管局等五部门主办,省发改委等十部门协办的“2026好品金融”评选中,该公司“数智驱动的蓝色保险创新模式”获评“金融服务高质量发展突出贡献案例”,且为五个入选案例中唯一保险类案例。
行业痛点:风险高、定损难、争议多
作为国家地理标志产品与“好品山东”核心名片,威海刺参畅销全国。光鲜产业的背后,藏着水产养殖“靠天吃饭”的生存困境。
海产养殖的风险,主要在自然环境。“以海参为例,夏季高温会引发死亡,冬季寒潮会造成冻伤,台风与风暴潮会摧毁网箱,赤潮会导致窒息,等等,养殖户真是靠天吃饭。”威海市海参产业协会秘书长刘尊鹏提到,由于水产品生长在水下,病害往往隐匿无声,等发现异常时通常已错过最佳干预窗口。在海参保险推出前,行业风险抵御能力极其薄弱,此类自然灾害造成的损失均由养殖户自行承担。
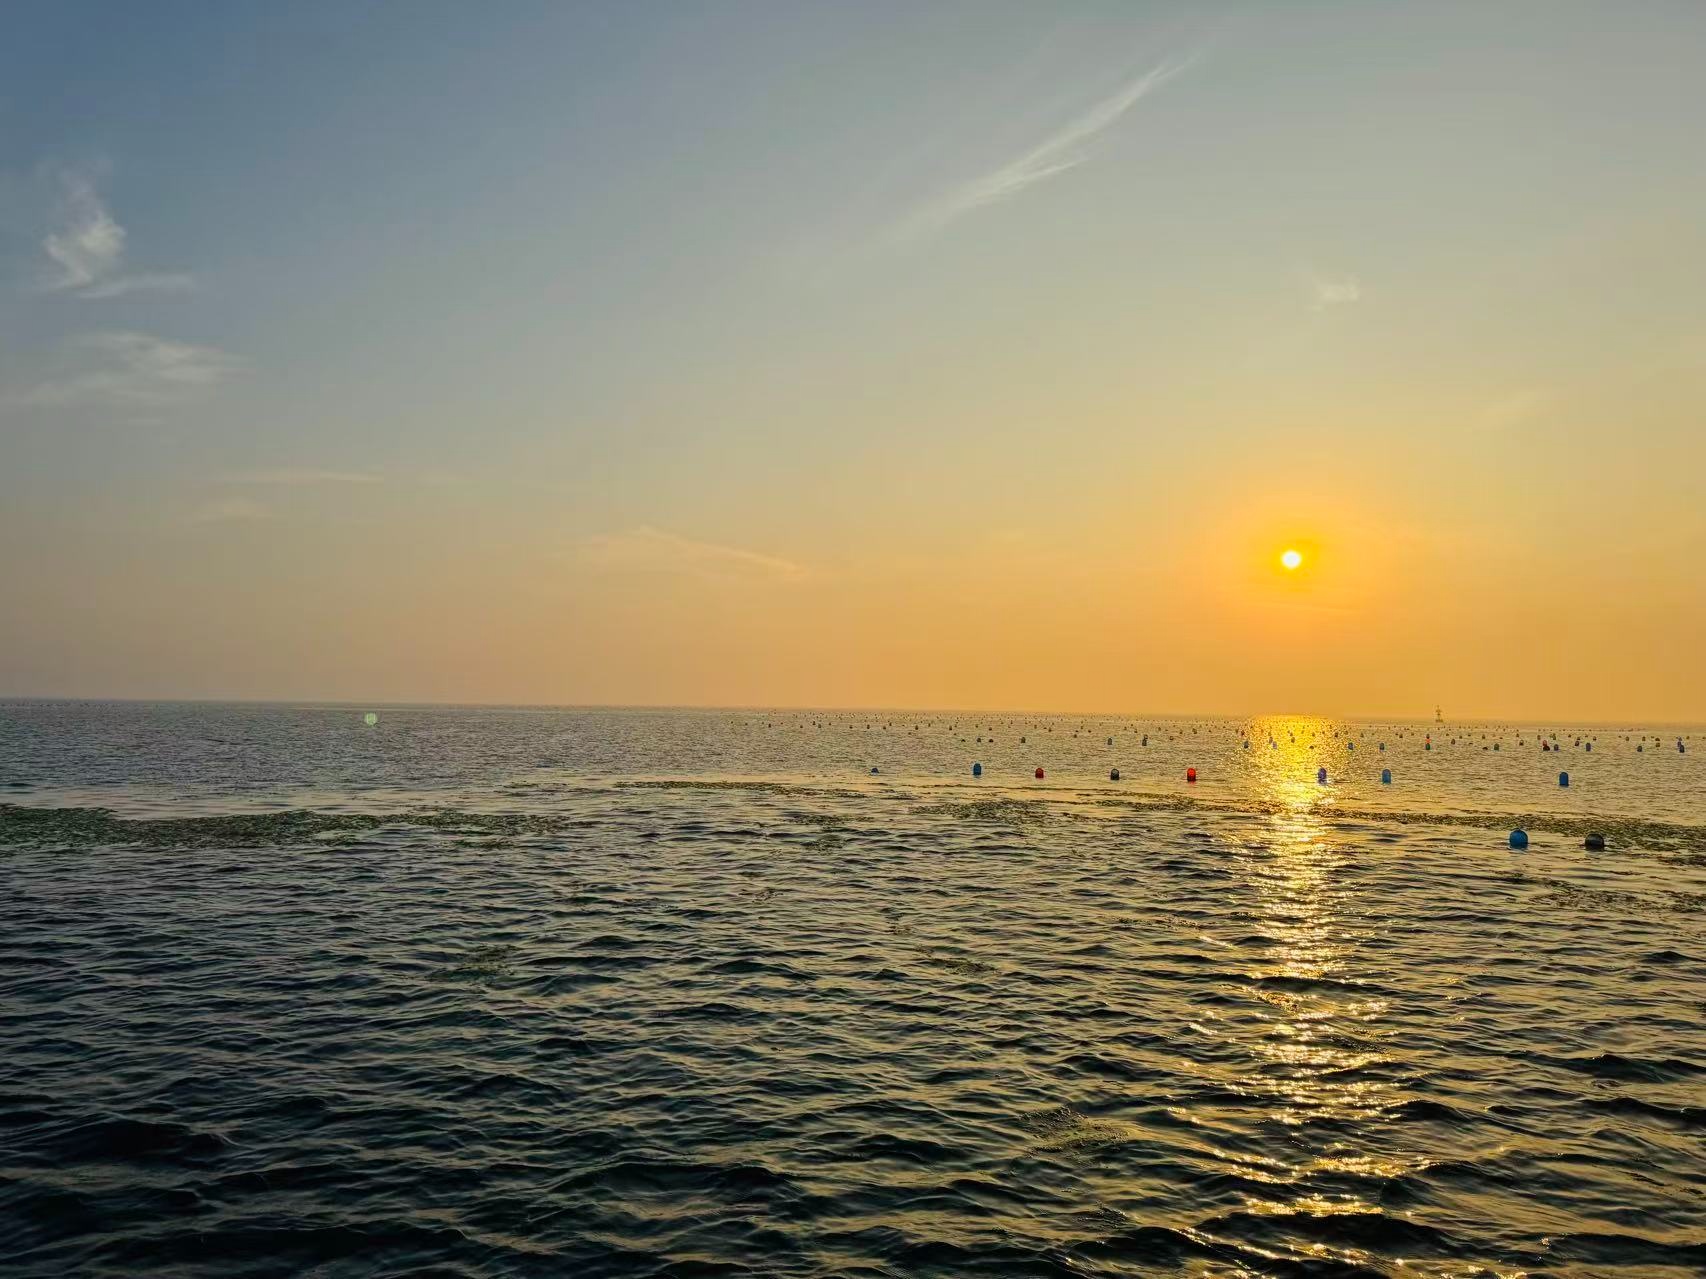
海面夕阳熔金,浮标星罗棋布。图为山东省日照市岚山区贻贝海上养殖现场。
这种水下生产方式,不仅让风险难以预估和控制,更让灾害损失难以查勘确定。传统保险的定损,通常以实际损失为标准进行赔付。然而,在茫茫大海上,以实际损失定损的难度极大,且极易引发赔付争议和道德风险。
“不是不想保,是真保不了。”这是许多保险机构面对海洋养殖时的真实心态——高温来了,风浪来了,损失多大?是病害还是天气?该赔多少?靠人去判断,几乎不可能做到客观公允。风险量化难、现场定损难、理赔争议多,是海洋产业保险拓展的瓶颈。
“目前我国海洋产业风险保障深度不足1%,行业供需错配矛盾突出。”采访中,中国人寿财险山东省分公司党委书记、总经理王宏全对记者说,当前多数涉海经营主体、渔业养殖户缺少合规有效的风险转移渠道,自然风险与环境波动带来的损失难以对冲,不仅制约中小微渔业主体发展,也阻碍社会资本流入海洋产业,延缓海洋经济转型升级步伐。
创新突破:从“人防”到“数防”
破局之道,正在指向一个方向:不再依赖人工查勘定损,而是用客观数据替代主观评判,从“按实际损失赔”转向“按约定指数赔”。
“指数保险可根据有效波高、海温、风暴潮等灾害对不同海产品造成的损害程度,设定不同的指数理赔阈值。”中国人寿财险山东省分公司蓝色保险发展中心负责人何绪蕾告诉记者,当投保养殖区域的相关指数达到约定量化阈值时,视为灾害责任事故发生,公司无需现场查勘,自动启动理赔程序,按约定的不同标准给予赔偿,赔多赔少,完全根据科学测定的指数阈值确定,彻底走出了风险量化评估难的困境。
那么,这个指数怎么算?
“针对传统渔业保险现状,我们与自然资源部第二海洋研究所、北海预报减灾中心、南海预报减灾中心等权威机构合作,深度收集1993年以来30多年全国各海域有效波高、海表温度、溶解氧等20项海洋要素数据。再结合山东情况,烟台市海洋牧场规模居全国前列,威海市、日照市分别是全国海参、贻贝的重要养殖基地。我们对这些养殖区坐标点近30年海温和波高等数据进行逐日回溯。”何绪蕾提到,以这些数据为支撑,我们转变产品研发思路,聚焦海洋环境变化与海洋生态对水产养殖的影响机理,根据不同海产品的生长特性与规律,通过风险模型及精算定价,以指数为根本依托,研发出海参、贻贝、牡蛎、扇贝、海带、海藻等40余款海洋蓝色保险产品。
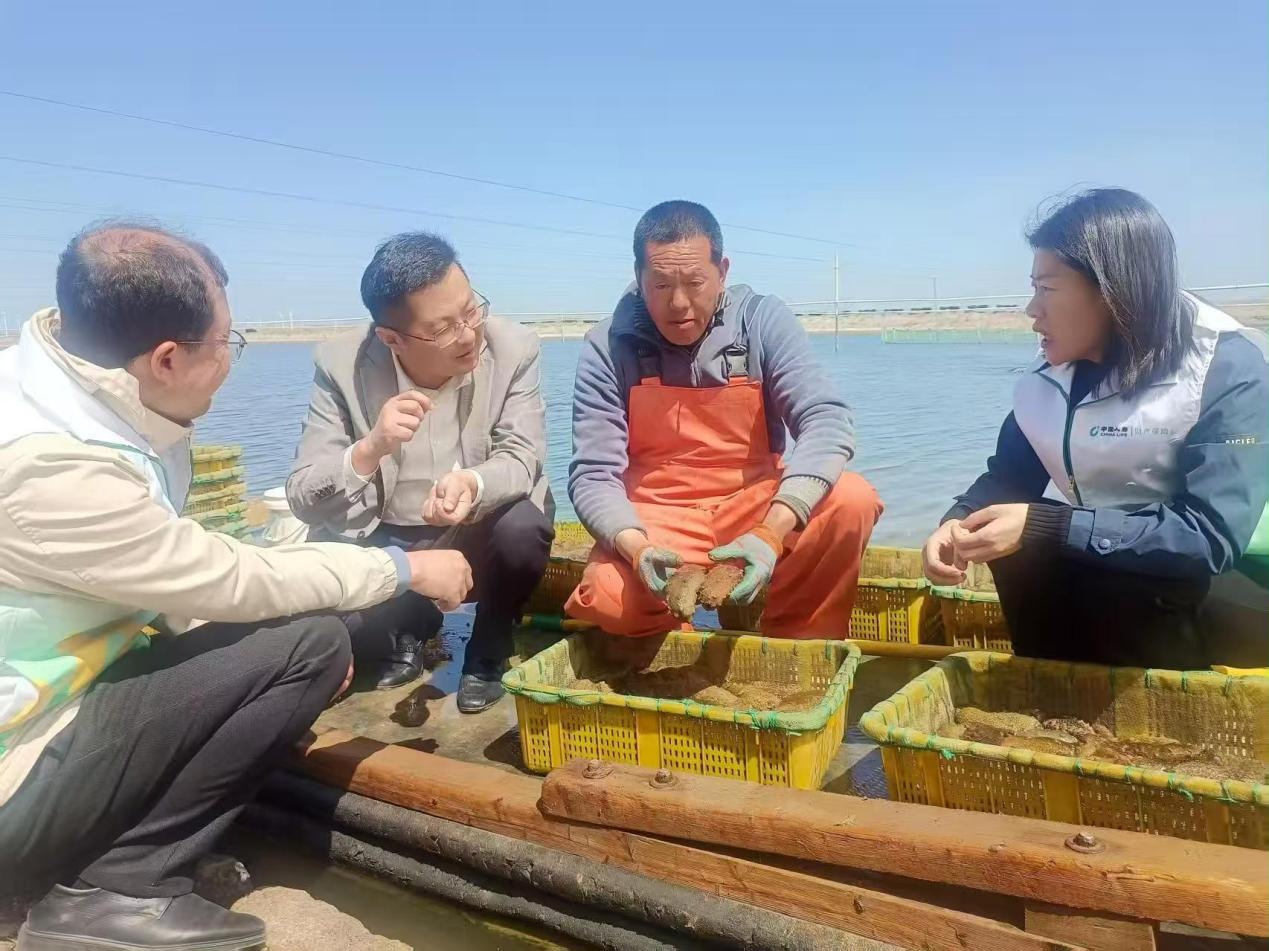
中国人寿财险山东省分公司与威海市海参协会工作人员到海参养殖场调研风险保障情况,研发专属保障方案。
以威海海参高温指数保险为例,当养殖区海表温度依次达到25.8℃、26.9℃、27.6℃、28.1℃时,自动触发对应等级赔付,无需传统人工现场查勘定损,实现理赔精准化、流程高效化、办理便捷化。
刘尊鹏透露,他个人养殖的海参连续两年投了这个保险。一旦海水平均温度达到灾害指数,保险公司根据不同的标准进行赔偿,每亩最高赔偿金额可达1万元,足以覆盖实际养殖成本或市场价值损失。
更难能可贵的是,依托大数据、云计算等前沿技术,中国人寿财险还搭建了全国唯一的海洋保险综合服务平台。该平台可实现海洋生态风险场景化展示、海洋产业数据精细化赋能,养殖主体可在线锁定专属养殖海域,实时获取海温、波高、溶解氧、盐分等数十项海洋环境数据和未来一周精准预测信息,为养殖风险提前预警、科学处置提供技术支撑。
政策加持:蓝色保险国寿经验走向全国
保险创新的快速落地,离不开政府政策加持。
“威海专项拨付200万元财政补贴,依托财政资金杠杆撬动,全市完成1万亩海参养殖面积承保,累计为行业转嫁风险损失6600万元。”威海市海洋发展局局长姜进军介绍,保险赔付资金基本覆盖高温灾害造成的养殖成本与产值损失,稳稳兜住养殖户收益底线,进一步提振行业发展信心。威海将持续用好保险创新成果,逐步拓宽水产保险覆盖品类,以金融工具赋能海洋产业提质增效。
何绪蕾所在的蓝色保险发展中心,是全国首家蓝色保险发展中心,专门负责蓝色保险的研究、运营、管理及海洋产业风险预测防控。针对烟台、威海、日照产业情况,该中心分别研发出政策性牡蛎波高指数、海参高温指数和贻贝综合气象指数保险。在当地政府分别拿出财政资金给予40%-80%保费补贴扶持的情况下,2025年三地分别承保1.4万亩、1万亩和2.9万亩,共转嫁风险损失1.37亿元,赔款1924.6万元,基本可覆盖极端天气造成的养殖成本或市场价值损失,有效解决了行业发展痛点。
2025年,该公司在日照市承保的1.9万亩贻贝赔款1425万元,赔付率达到546%。日照市岚山区贻贝养殖户宋大鹏2025年投保550亩贻贝养殖保险,个人自交保费1.51万元,在触发海温及波高保险责任后,顺利获得赔款41.25万元。“贻贝保险太接地气了,极大地减轻了我的损失,不然我哭都找不到地方哭。”宋大鹏边说边将印有“情系养殖户 理赔暖人心”的锦旗送上。据悉,今年日照市的贻贝承保面积已提升至3万亩。
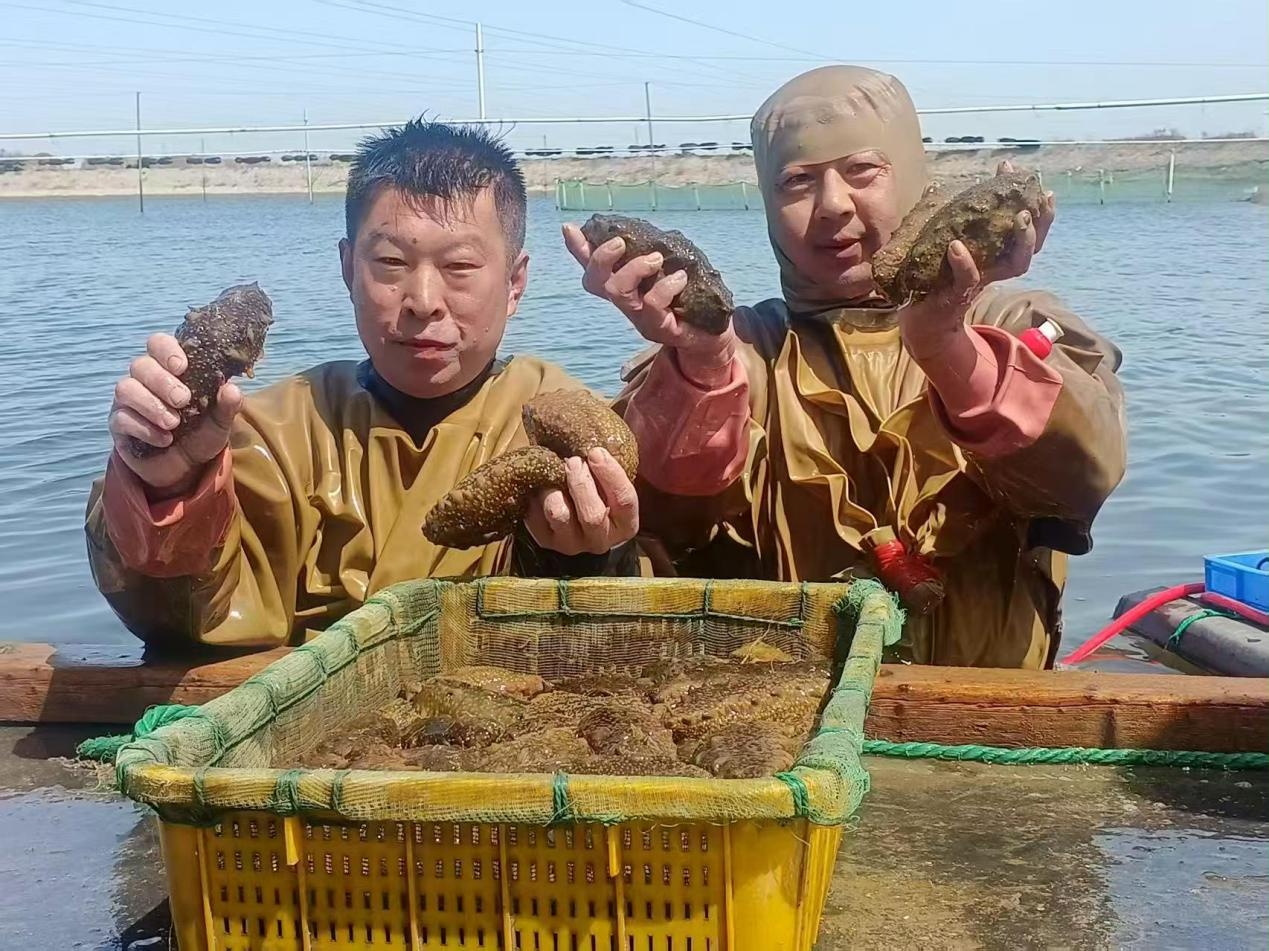
“威海刺参”被评为中国驰名商标、山东最具市场竞争力品牌。图为采参潜水员“海猛子”正将个大、肉厚、刺挺的海参捕捞上船。
2026年,威海市的财政专项保险补贴由2025年的200万元扩大到500万元,承保海参1.67万亩、扇贝2万亩,累计转嫁自然灾害风险2亿元。加上3.02万亩的政策性牡蛎和海带保险,海水养殖风险保障突破5亿元,筑牢了养殖经营主体收益底线。
在农业农村部金融支农创新模式评选中,中国人寿财险创新打造的“数智驱动海洋牧场蓝色保险模式”,成功入选“金融支农十大创新模式”。中国人寿财险的创新实践,正加速形成可复制、可推广的全国经验。近期,公司专业团队应邀将奔赴南方,为福建、广东、浙江等沿海省份定制适配当地海域特征的专属蓝色保险产品,在持续总结优化山东成功经验的基础上,结合南方海域气候特点,迭代升级海洋保险体系,织密全国海洋风险保障网络。(来源:中国人寿财险山东省分公司)
 长按二维码
关注精彩内容